Quốc hội thông qua Xóa nợ lệ phí môn bài cho Doanh nghiệp 03 và 06
1. Đối tượng và phạm vi áp dụng chính sách xóa nợ lệ phí môn bài cho Doanh nghiệp trạng thái 03 và 06
-
Nhóm đối tượng thụ hưởng: Chính sách xóa nợ lệ phí môn bài cho hơn 2,5 triệu người nộp thuế áp dụng đối với các cá nhân, hộ kinh doanh và doanh nghiệp đang ở trạng thái 03 (đã ngừng hoạt động kinh doanh nhưng chưa hoàn tất thủ tục đóng mã số thuế) và trạng thái 06 (không còn hoạt động tại địa điểm đã đăng ký) tính đến hết ngày 23/10/2026.
-
Quy mô nợ được xử lý: Theo báo cáo từ Chính phủ, cả nước hiện ghi nhận hơn 2,51 triệu trường hợp thuộc hai trạng thái trên. Tổng số nợ gốc lệ phí môn bài đã hạch toán vào khoảng 1.250 tỷ đồng kèm theo 438 tỷ đồng tiền chậm nộp tương ứng. Bên cạnh đó, tổng tiền chậm nộp thuộc phạm vi xem xét xử lý lên tới khoảng 9.990 tỷ đồng (bao gồm cả phần do cơ quan thuế và cơ quan hải quan quản lý).
-
Tháo gỡ nút thắt pháp lý: Trước đó, dù Việt Nam đã chính thức ngừng thu lệ phí môn bài từ đầu năm 2026 theo Nghị quyết 198/2025, các khoản nợ tồn đọng từ năm 2025 trở về trước cùng tiền phạt chậm nộp tích lũy vẫn trở thành rào cản lớn khiến nhiều chủ cơ sở e ngại không quay lại hoàn tất thủ tục chấm dứt mã số thuế.
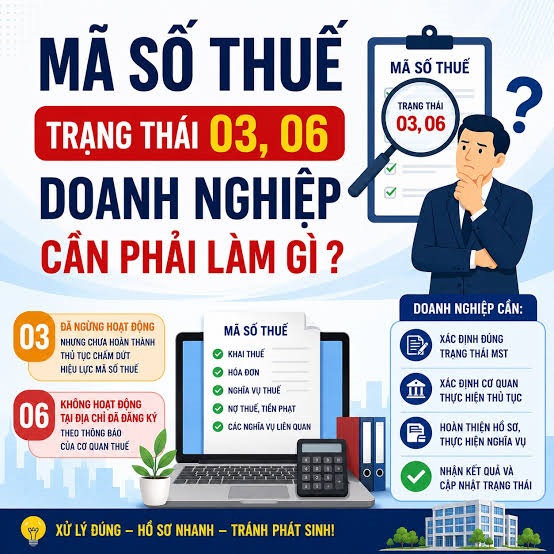
Trạng thái mã số thuế 03 là tình trạng người nộp thuế (NNT) đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế. Từ ngày 21/11/2026, Quốc hội đã thông qua nghị quyết về chính sách đặc thù xóa nợ lệ phí môn bài và tiền chậm nộp cho người nộp thuế thuộc diện này khi đáp ứng đủ điều kiện
“Nợ thuế 06” thường được hiểu là tình trạng nợ thuế, nghĩa vụ thuế phát sinh khi mã số thuế (MST) ở trạng thái 06 — tức là người nộp thuế không hoạt động tại địa chỉ đã đăng ký theo thông báo của cơ quan thuế
2. Điều kiện xóa tiền chậm nộp và quy trình tự động hóa hoàn toàn
-
Điều kiện hưởng chính sách xóa nợ lệ phí môn bài: Người nộp thuế ở trạng thái 03 và 06 sẽ được xóa tiền thuế chậm nộp khi đã hoàn thành nghĩa vụ nộp đủ khoản thuế nợ gốc, tiền thu từ xử phạt vi phạm hành chính (nếu có), đồng thời nộp đầy đủ hồ sơ hợp lệ đề nghị khôi phục hoạt động hoặc chấm dứt hiệu lực mã số thuế.
-
Không cần nộp hồ sơ xin xóa nợ: Điểm đột phá của chính sách lần này là tính tự động hóa cao. Người dân và doanh nghiệp không cần phải tự lập hồ sơ đề nghị xóa nợ lệ phí môn bài. Cơ quan thuế sẽ trực tiếp rà soát và xử lý dựa trên cơ sở dữ liệu tập trung của hệ thống thông tin quản lý thuế.
-
Công khai kết quả minh bạch: Sau khi hoàn tất xử lý trên hệ thống, kết quả xóa nợ sẽ được đăng tải công khai trên cổng thông tin điện tử của ngành thuế và gửi thông báo trực tiếp tới tài khoản giao dịch thuế điện tử của người nộp thuế.

3. Những trường hợp ngoại lệ không được áp dụng chính sách xóa nợ lệ phí môn bài
-
Ba trường hợp không được xóa tiền chậm nộp: Chính sách tuyệt đối không áp dụng xóa tiền chậm nộp đối với các tổ chức, cá nhân có hành vi trốn thuế, gian lận thuế hoặc sử dụng hóa đơn, chứng từ không hợp pháp.
-
Đồng bộ hóa hệ thống pháp luật tài chính: Cũng trong phiên làm việc chiều 21/11, Quốc hội đã thông qua hàng loạt đạo luật kinh tế quan trọng khác như Luật Đấu thầu (sửa đổi), Luật Ngân sách Nhà nước hợp nhất, Luật Kế toán và Luật Kiểm toán độc lập, tạo hành lang pháp lý đồng bộ thúc đẩy môi trường kinh doanh minh bạch.
Bảng tổng hợp thông tin chính sách xóa nợ lệ phí môn bài
| Hạng mục chính sách | Chi tiết nội dung quy định |
| Tên chính sách | Nghị quyết về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp |
| Thời gian hiệu lực | Từ ngày 21/11/2026 đến hết ngày 30/6/2028 |
| Quy mô thụ hưởng | Hơn 2,51 triệu người nộp thuế (thuộc trạng thái mã số thuế 03 và 06) |
| Giá trị nợ xử lý | Khoảng 1.250 tỷ đồng nợ gốc lệ phí môn bài và 438 tỷ đồng tiền chậm nộp |
| Thủ tục thực hiện | Tự động xử lý qua dữ liệu ngành thuế, không yêu cầu nộp hồ sơ xin xóa nợ |